11 Years Experience
Guiding expats since 2014.
Licensed Expertise
§34d certified broker.
200K+ Community
Verified by thousands.
Expert Verified
Fact-checked.
En bref
L'impôt sur le revenu en Allemagne (Einkommensteuer) est progressif : les premiers 12 348 € gagnés sur l'année ne sont pas imposés, puis le taux d'imposition monte de 14 % à 42 %, et atteint 45 % pour les très hauts revenus. Le montant que votre employeur prélève chaque mois dépend aussi de votre classe d'imposition (Steuerklasse), liée à votre état civil et à vos enfants, et de votre inscription ou non à la taxe d'église. Forts de nos 11 ans d'expérience, nous avons vu des milliers de travailleurs perdre des milliers d'euros en se retrouvant bloqués dans la mauvaise "Classe d'imposition" ou en payant la taxe d'église par erreur. Ce guide 2026 présente les taux, les 6 classes d'imposition, l'état de la réforme des classes 3 et 5 et la manière de récupérer l'impôt payé en trop.
« Votre pire ennemi fiscal n'est pas le taux d'imposition élevé, c'est la mauvaise classe d'imposition (Steuerklasse). Si vous omettez de communiquer votre numéro d'identification fiscale (Steuer-ID) aux RH le premier mois, vous serez poussé dans la brutale Classe 6. Résultat ? Vous perdrez la moitié de votre salaire net jusqu'à ce que vous régliez le problème. »
1. La mécanique de l'impôt progressif
L'Allemagne applique un système fiscal progressif. Chaque euro supplémentaire que vous gagnez est imposé à un taux plus élevé que le précédent. C'est le principe de la « capacité contributive » (Leistungsfähigkeitsprinzip).
La Courbe de l'Impôt (2024/2026)
L'impôt allemand monte par paliers stricts :
- L'Abattement de Base (Grundfreibetrag) : L'État protège votre minimum vital. Les premiers 12 348 € (pour un célibataire) ou 24 696 € (pour un couple marié) gagnés sur l'année sont taxés à 0 %.
- Le Taux d'Entrée : Dès le premier euro au-dessus de 12 348 €, l'imposition commence à 14 %.
- La Zone de Progression : Entre 12 349 € et 69 878 €, la courbe monte brutalement en ligne droite. Plus vous gagnez, plus le pourcentage grimpe.
- Le Taux Marginal Supérieur (Spitzensteuersatz) : Au-delà de 69 879 €, la progression se stoppe. Chaque euro supplémentaire est frappé d'une taxe fixe de 42 %.
- L'Impôt sur la Richesse (Reichensteuer) : Pour les très hauts revenus dépassant 277 826 € (célibataires), le plafond absolu de 45 % s'enclenche.
Taux de l'impôt sur le revenu en Allemagne en 2026
Les mêmes paliers sous forme de tableau, pour un célibataire :
| Revenu imposable par an | Taux d'imposition | Zone | | :--- | :--- | :--- | | Jusqu'à 12 348 € | 0 % | Abattement de base (Grundfreibetrag) | | De 12 349 € à 69 878 € | passe de 14 % (Eingangssteuersatz) à 42 % | Zone de progression | | À partir de 69 879 € | 42 % | Taux marginal supérieur (Spitzensteuersatz) | | À partir d'environ 277 826 € | 45 % | Reichensteuer |
Chaque taux ne s'applique qu'à la part de votre revenu située dans sa zone, pas à l'ensemble de votre salaire.
L'illusion du Taux Marginal
Une erreur fondamentale : "Si je gagne 67 000 €, l'État prend 42 % de tout mon salaire." Faux. Seule la portion de salaire qui dépasse la limite des 69 879 € subit les 42 %. Vos premiers 12 348 € restent à 0 %. Votre « Taux Effectif » global (le vrai pourcentage prélevé sur votre fiche de paie) est systématiquement inférieur à 42 %. Une augmentation de salaire brut génère TOUJOURS une augmentation du salaire net.
2. Brut vs Net : Où va l'argent ?
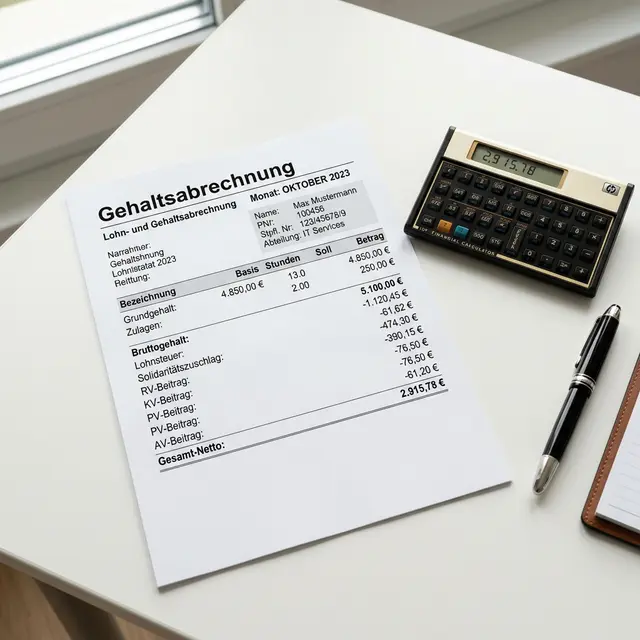
Vous signez un contrat pour un salaire annuel Brutto (ex: 80 000 €). Le compte N26 reçoit le Netto.
La différence s'évapore dans deux silos imperméables :
- Lohnsteuer (L'impôt sur le salaire) : L'impôt pur collecté par le Finanzamt. Son volume est dicté par votre Classe d'imposition.
- Sozialabgaben (Les cotisations sociales) : L'État-providence. Des pourcentages obligatoires prélevés et plafonnés :
- Assurance Maladie : env. 7,3 % + le surcoût de la caisse.
- Assurance Retraite : 9,3 %.
- Assurance Chômage : 1,3 %.
- Assurance Dépendance : 1,8 %, et 2,4 % dès 23 ans sans enfant.
3. Les 6 Classes d'Imposition (Steuerklassen)
Vos RH n'ont aucune idée de votre situation financière globale (vos actions, vos déductions pour télétravail). Elles utilisent votre Steuerklasse comme une simple calculatrice d'estimation pour prélever l'impôt à la source chaque mois.
Le principe de fer : La classe d'imposition modifie UNIQUEMENT votre trésorerie mensuelle. Elle ne modifie jamais votre facture d'impôt annuelle finale. Si les RH prélèvent trop aujourd'hui à cause d'une mauvaise classe, le Finanzamt vous remboursera la différence l'année suivante via la déclaration fiscale.
Classe 1 : Le Célibataire (Standard)
requiredProfil : Célibataires, divorcés ou expatriés mariés dont le conjoint est resté hors de l'UE.
L'impact : Prélèvements élevés. Vous utilisez l'abattement de base standard (12 348 €).
Classe 2 : Le Parent Isolé
optionalProfil : Célibataire vivant seul avec un enfant déclaré (bénéficiaire du Kindergeld).
L'impact : Très favorable. L'État vous accorde un abattement bonus de 4 260 €/an. Le salaire net augmente immédiatement.
Classe 3 : Le Haut Revenu (Mariés)
optionalProfil : Le principal soutien de famille dans un mariage à revenus très inégaux (ex: 90k € vs 20k €).
L'impact : Prélèvements très faibles. Vous absorbez l'abattement de base de votre conjoint. Condition : Votre conjoint est forcé d'entrer en Classe 5.
Classe 4 : Égalité (Mariés)
requiredProfil : Le choix par défaut de la mairie pour tous les couples mariés. Idéal si les salaires sont similaires.
L'impact : Identique à la Classe 1. Personne n'est pénalisé sur sa fiche de paie individuelle.
Classe 5 : Le Faible Revenu (Mariés)
optionalProfil : Le conjoint piégé dans le système 3/5.
L'impact : Destruction du salaire net. L'impôt frappe dès le premier euro car votre conjoint a pris tous les abattements en Classe 3.
Classe 6 : La Sanction Fiscale
criticalProfil : Ceux qui ont un deuxième emploi simultané, ou ceux qui ont oublié de donner leur numéro fiscal (Steuer-ID) aux RH.
L'impact : Maximum. Près de 50 % de prélèvement. L'État suppose que tous vos abattements sont consommés par le Job 1.
4. Classes 3 et 5 : la réforme qui n'a pas eu lieu
Le duo 3/5 est critiqué depuis des années : il décourage le travail des femmes, car le salaire en Classe 5 est annihilé par les impôts, ce qui rend le travail à temps plein "inutile" sur le papier.
Un projet gouvernemental de 2024 prévoyait de basculer tous les couples des classes 3 et 5 vers le Faktorverfahren à partir de 2030. La disposition a été retirée avant l'adoption de la loi : en 2026, les classes 3 et 5 existent toujours et aucune date n'est fixée. Ne prenez aucune décision en supposant qu'elles vont bientôt disparaître.
Vous n'avez pas besoin d'attendre une réforme : le Faktorverfahren, c'est-à-dire la Classe 4 avec Facteur, est déjà accessible sur simple demande. Le Finanzamt estime l'impôt annuel du couple et applique un multiplicateur direct (ex: 0.88) sur la paie. L'avantage fiscal du mariage (Ehegattensplitting) reste entier, et l'impôt est réparti chaque mois en proportion des deux salaires.
5. Le Piège de la Taxe d'Église (Kirchensteuer)
Lors de votre inscription à la mairie (Anmeldung), l'agent vous demande votre religion. Répondre par tradition culturelle est une erreur à 2 000 €.
L'État allemand agit comme une agence de recouvrement pour les Églises catholiques et protestantes. Si vous vous déclarez croyant, l'État ampute de 8 % à 9 % votre Impôt sur le Revenu tous les mois.
- La sortie : Vous devez organiser un acte formel de sortie d'église (Kirchenaustritt) au tribunal d'instance (Amtsgericht). Cela coûte environ 30 €. Donnez le certificat à vos RH pour stopper la saignée le mois suivant.
- Attention : L'administration fouille parfois dans les bases de données européennes pour vérifier si vous avez été baptisé dans votre pays d'origine. Si vous mentez à la mairie, ils peuvent réclamer des années d'arriérés.
6. La Taxe de Solidarité (Soli) survit pour les riches
Le Solidaritätszuschlag (5,5 %) a payé la reconstruction de l'Allemagne de l'Est. En 2021, le gouvernement l'a aboli pour 90 % de la population.
Vous ne la paierez sur votre salaire que si votre impôt sur le revenu dépasse 20 350 € (célibataire) ou 40 700 € (imposition commune), soit environ 74 600 € de revenu imposable pour un célibataire. Cependant, la Soli s'applique encore intégralement à TOUS les revenus du capital (actions, cryptos court terme, dividendes), quel que soit votre salaire de base.
Foire Aux Questions (FAQ)
What to read next
General Information & Legal Notice
The information provided in this article is for general educational purposes only and reflects our 11+ years of experience helping expats navigate German bureaucracy. It does not constitute formal legal, tax, or professional advice.
While we strive to keep our content accurate and up-to-date, immigration laws, tax regulations, and administrative processes in Germany change frequently. We are not lawyers or registered tax advisors. For individual cases, complex legal issues, or specific tax situations, we strongly recommend consulting a qualified German lawyer (Rechtsanwalt) or a certified tax advisor (Steuerberater).
À propos d'Oliver
Fondateur d'expats.de, ancien conseiller bancaire (Bankfachwirt IHK) avec 12 ans d'expérience, et courtier en assurance agréé §34d. Depuis 2014, il a aidé plus de 10 000 expatriés. Lire l'histoire d'Oliver →
Educational Notice & General Advice
This content is educational and reflects analysis based on our 11 years of market experience, our 200,000+ community insights, and current regulatory knowledge.
As a 34d-licensed insurance broker and experienced financial advisor, I provide this guidance in good faith. However, for personalized advice especially regarding insurance, mortgages, or tax-specific decisions—please consult with a qualified financial advisor or tax professional in your specific situation. Past expat experiences and historical market data do not guarantee identical results for your unique circumstances.